Uma pendência fiscal ou financeira raramente aparece sozinha. Ela costuma vir acompanhada de boleto vencido, divergência cadastral, guia não transmitida, juros acumulados e dúvidas sobre o que priorizar. A regularização de débitos fica mais segura quando você trata o processo como rotina de conferência, negociação e documentação, não como uma corrida improvisada perto do prazo final. Em empresas pequenas, esse cuidado costuma separar uma solução viável de um acordo fechado às pressas que piora o caixa no mês seguinte.
Para MEIs, pequenas empresas, profissionais liberais e negócios locais de Santa Catarina, o risco maior não é apenas dever. O problema real é negociar sem mapa, aceitar parcelamento inadequado ou deixar uma pendência paralela aberta no município, no estado ou na Receita Federal. Os 12 passos abaixo organizam a sequência prática que reduz retrabalho e ajuda você a falar com contador, credor e órgão público com informações confiáveis na mão.
- Mapeie todas as pendências
- Separe documentos essenciais
- Confirme origem da dívida
- Classifique por urgência
- Consulte juros e multas
- Valide situação fiscal
- Simule parcelamentos possíveis
- Negocie com método
- Formalize cada acordo
- Alinhe com a contabilidade
- Monitore vencimentos futuros
- Crie rotina preventiva
Passo 1: Levante todas as pendências em um só mapa
O primeiro erro de quem tenta resolver tudo rápido é negociar uma cobrança isolada sem enxergar o conjunto. Na prática, a regularização de débitos começa com um inventário único que reúna tributos, boletos bancários, fornecedores, parcelamentos antigos e possíveis restrições cadastrais. Uma planilha simples no Excel ou no Google Sheets já resolve bem se tiver colunas para credor, número do débito, origem, vencimento, valor atualizado e status da tratativa.
Use uma planilha com colunas de decisão
O melhor modelo é aquele que permite decidir e não apenas listar. Inclua campos como esfera do débito, se federal, estadual, municipal ou privado, além de responsável interno, data da última consulta e documento de referência. Um pequeno comércio de Joinville, por exemplo, ganha velocidade quando deixa de depender de mensagens soltas no WhatsApp e passa a centralizar cada pendência com comprovantes associados em Google Drive.
Concilie fontes antes de negociar
Não basta copiar valores recebidos por telefone ou e-mail. Consulte extratos, relatórios do sistema financeiro, Domicílio Tributário Eletrônico quando aplicável e o histórico enviado pelo contador para evitar acordo sobre valor desatualizado ou cobrança duplicada. Esse cuidado simples evita pagar guia errada e reduz o risco de manter a empresa irregular mesmo após um desembolso relevante. Em cobranças fiscais, um número consultado no portal oficial no dia da negociação costuma valer mais do que qualquer resumo informal enviado dias antes.
Passo 2: Reúna os documentos que sustentam cada cobrança
Sem documentação, qualquer conversa com credor ou contador fica lenta e vulnerável a erro. Separe CNPJ, contrato social ou CCMEI, procurações, guias anteriores, notificações, extratos de parcelamento, comprovantes de pagamento e demonstrativos contábeis ligados à origem da dívida. Esse conjunto acelera a checagem de pendências fiscais e evita que você aceite como legítima uma cobrança que ainda precisa ser comprovada.
Monte pastas por tipo de débito
Organizar por assunto funciona melhor do que guardar tudo por mês. Crie uma pasta para tributos federais, outra para débitos estaduais, outra para municipais e uma separada para bancos ou fornecedores, sempre com nome padronizado. Em escritórios de contabilidade, esse padrão reduz o tempo de busca e facilita a regularização de débitos quando vários responsáveis precisam analisar o mesmo caso.
Passo 3: Confirme a origem e a exigibilidade de cada valor
Nem toda cobrança deve ser paga exatamente como chegou. Algumas resultam de multa por obrigação acessória, outras de tributo principal não recolhido, e há casos em que o débito já foi quitado, parcelado ou está com exigibilidade suspensa. Antes de avançar, confirme se o valor é devido, se a inscrição procede e se existe alguma contestação possível com base em documentos ou protocolos anteriores.
Consulte o histórico no portal correto
A origem do débito precisa ser verificada no ambiente em que ele nasceu. Em esfera federal, a consulta de débitos na Receita e em sistemas vinculados mostra detalhes de situação fiscal, pendências declaratórias e inscrições correlatas; no município, o portal local pode apontar ISS, taxas ou alvarás. Um contador experiente costuma cruzar essa leitura com as declarações transmitidas para localizar a causa exata, e não apenas o saldo em aberto.
Diferencie débito declarado de débito lançado
Essa distinção evita retrabalho. Um valor declarado e não pago costuma seguir lógica diferente de um lançamento por fiscalização ou multa automática por obrigação acessória, o que muda prazo, defesa e forma de parcelamento. Na regularização de débitos, entender essa diferença logo no início ajuda a definir se a prioridade é pagar, retificar, parcelar ou discutir administrativamente. Também evita confundir uma falha de caixa com um problema de cumprimento de obrigação acessória, que exige tratamento técnico diferente.
Passo 4: Classifique as pendências por risco e prazo
Depois de confirmar o que realmente existe, é hora de priorizar. Pendência que bloqueia certidão, ameaça inscrição, compromete emissão de nota ou impede financiamento precisa subir na fila, mesmo que o valor não seja o maior. Essa triagem é o que transforma uma lista confusa em plano de ação executável. Em negócios que dependem de crédito bancário ou participação em licitação, uma pendência menor pode ser mais urgente do que outra muito mais alta, justamente pelo efeito imediato na operação.
Crie uma matriz simples de urgência
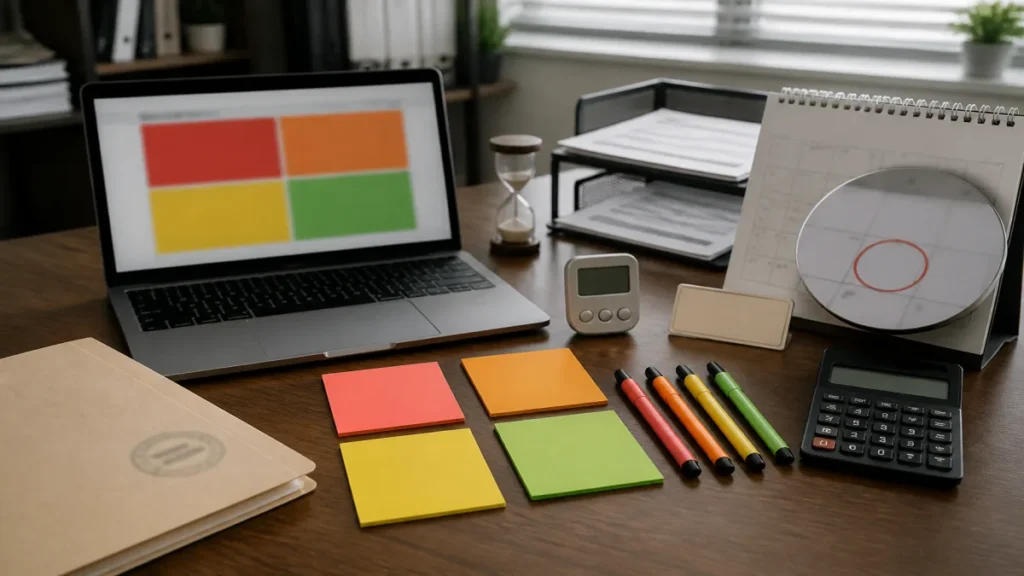
Use quatro grupos objetivos: crítico, alto, médio e baixo. Em crítico, entram débitos com prazo imediato, risco operacional ou impacto em certidão; em alto, valores com juros correndo e cobrança ativa; em médio, parcelamentos que podem ser reorganizados; em baixo, pendências sem efeito prático imediato. Esse método ajuda o empresário a decidir com clareza como negociar dívidas com credores sem sacrificar o caixa nas prioridades erradas.
| Prioridade | Critério prático | Ação imediata |
|---|---|---|
| Crítico | Impede certidão, nota ou operação | Consultar portal e acionar contador no mesmo dia |
| Alto | Juros e cobrança evoluindo | Simular pagamento ou parcelamento |
| Médio | Há prazo para reorganizar | Revisar fluxo de caixa e documentos |
| Baixo | Sem impacto operacional imediato | Monitorar e programar solução |
Passo 5: Atualize juros, multas e encargos antes de decidir
Valor antigo de planilha costuma enganar. Em poucos meses, um débito pode mudar bastante por causa de juros, multa moratória, honorários ou atualização do sistema, e isso altera totalmente a decisão entre quitar à vista ou parcelar. Faça a conferência no canal oficial ou peça memória de cálculo quando a cobrança vier de instituição privada ou assessoria de cobrança. Essa atualização é indispensável para comparar cenários reais, e não números que já perderam validade desde a última consulta.
Peça memória de cálculo quando houver dúvida
Credor sério consegue demonstrar origem do principal, incidência de multa e evolução dos encargos. Se a cobrança vier sem discriminação, solicite detalhamento por escrito antes de aceitar acordo, especialmente em negociações com fornecedores, locadores ou instituições financeiras. Esse passo melhora a leitura sobre redução de juros e multas e cria base documental caso você precise revisar a proposta depois. Em discussão com banco ou administradora, por exemplo, esse documento ajuda a identificar tarifas somadas de forma pouco transparente.
Compare quitação à vista com parcelamento real
Nem sempre o menor valor de parcela representa o melhor custo. Simule no papel o total desembolsado, o impacto mensal no caixa e a chance de inadimplir novamente, usando a mesma planilha do Passo 1. Em muitos casos de regularização de débitos, uma entrada maior combinada com menos parcelas protege mais a empresa do que um acordo longo e aparentemente confortável.
Passo 6: Verifique a situação fiscal completa da empresa
Uma dívida resolvida não garante empresa regular se existir outra pendência silenciosa. Consulte situação cadastral, certidões possíveis, caixas postais eletrônicas e obrigações acessórias recentes para evitar que o acordo de hoje conviva com uma irregularidade paralela descoberta amanhã. Esse pente-fino é especialmente importante para quem participa de licitação, busca crédito ou depende de fornecedores que exigem documentação fiscal em dia.
Confira certidões e mensagens eletrônicas
Portais da Receita Federal, da Procuradoria, da Secretaria da Fazenda estadual e da prefeitura podem apontar entraves diferentes. A leitura conjunta mostra se o problema está apenas no pagamento ou também em declarações, cadastro ou inscrição. Para negócios de serviço em Santa Catarina, esse cuidado evita concluir a regularização de débitos sem perceber uma inconsistência de ISS, inscrição municipal ou aviso eletrônico não tratado.
Passo 7: Simule parcelamentos antes de assumir compromisso
Parcelar não é apenas dividir. Você precisa saber quantas prestações cabem no fluxo de caixa, que data de vencimento combina com o ciclo de recebimento do negócio e se haverá exigência de entrada. Esse é o ponto em que a regularização de débitos deixa de ser reação e passa a virar planejamento financeiro. Uma simulação malfeita costuma gerar o problema clássico do pequeno negócio: conseguir aderir ao acordo, mas não sustentar as parcelas depois do segundo ou terceiro mês.
Projete a parcela dentro do fluxo de caixa
Abra o relatório de contas a pagar e receber do seu ERP ou, se a empresa ainda trabalha de forma simples, use uma planilha mensal de entradas e saídas. Coloque a parcela simulada junto de folha, aluguel, tributos correntes e fornecedores para testar se ela permanece viável nos meses de menor faturamento. Ferramentas como Conta Azul, Omie ou até um fluxo no Google Sheets ajudam muito nessa visualização.
Escolha o vencimento que conversa com seu recebimento
O dia da parcela faz diferença prática. Um prestador de serviço que recebe mais após o quinto dia útil pode evitar atraso recorrente escolhendo vencimento posterior, quando a modalidade permitir. Em vez de pensar só no valor, avalie como manter o parcelamento de débitos em dia, porque acordo rompido costuma gerar retrabalho e perda das condições negociadas. Esse ajuste simples faz diferença especialmente em empresas com faturamento concentrado em poucos clientes ou datas específicas do mês.
Passo 8: Negocie com credores usando critérios objetivos
Negociação boa não depende de improviso nem de promessa vaga. Entre em contato já sabendo saldo validado, capacidade de entrada, limite mensal de parcela e documentos de apoio, além de registrar tudo por e-mail ou protocolo. Isso vale para banco, fornecedor, administradora e também para tratativas em órgãos públicos quando houver canais formais de adesão. Quanto mais objetiva for a abordagem, menor a chance de aceitar uma condição que parece boa no atendimento, mas não se sustenta na rotina financeira.
Leve proposta fechada em vez de pedido genérico
Uma proposta objetiva acelera resposta e reduz margem para desencontro. Informe quanto consegue pagar de entrada, em quantas parcelas pode assumir o restante e qual data de vencimento é sustentável para o negócio. Quem estuda antes como negociar dívidas com credores normalmente consegue discutir condição realista, e não apenas ouvir a primeira oferta padronizada. Para a regularização de débitos, esse preparo também facilita comparar respostas de diferentes credores quando há mais de uma negociação em paralelo.
Passo 9: Formalize acordos e guarde provas de cada etapa
Negociação verbal não protege a empresa. Guarde contrato, termo de adesão, print do protocolo, e-mail de confirmação, demonstrativo das parcelas e comprovantes de pagamento em pasta específica, de preferência com cópia em nuvem. Esse dossiê é essencial caso o sistema não reconheça a baixa, a cobrança continue ou haja necessidade de comprovar a evolução da regularização de débitos para banco, cliente ou contador.
Crie uma trilha documental única
Nomeie os arquivos com data, credor e tipo de documento para facilitar consulta futura. Um padrão como “2025-03-acordo-fornecedor-x-parcela-1” evita perda de tempo e reduz erro de conferência em equipe pequena. Na prática, saber como organizar documentos financeiros faz tanta diferença quanto negociar bem, porque o processo só termina quando tudo pode ser comprovado. Se houver troca por mais de um canal, como e-mail e WhatsApp, vale salvar os dois registros na mesma pasta.
Passo 10: Envolva a contabilidade na execução e conferência
O contador não entra apenas para emitir guia. Ele ajuda a identificar origem do débito, validar obrigações acessórias, conferir reflexos contábeis e apontar riscos de manter a empresa aparentemente em dia, mas ainda irregular em algum cadastro ou declaração. Para muitos pequenos negócios, é nesse passo que a regularização de débitos ganha consistência técnica.
Saiba como contratar contador para regularizar dívidas
Procure um profissional ou escritório que já atenda empresas do seu porte e tenha rotina clara de diagnóstico, cronograma e conferência de portais fiscais. Pergunte quais acessos serão necessários, quem fará as consultas, como os comprovantes serão entregues e qual escopo está incluído. Um bom sinal de experiência é quando o contador fala em origem da pendência, obrigação acessória, certidão e fluxo de pagamento, e não apenas em “parcelar tudo”.
Defina responsáveis e prazos internos
Mesmo com apoio técnico, alguém da empresa precisa enviar documentos, aprovar propostas e acompanhar vencimentos. Liste quem responde por financeiro, quem centraliza contato com a contabilidade e quem autoriza acordos acima de determinado impacto no caixa. Essa divisão evita gargalos e reduz a chance de uma etapa ficar parada por falta de retorno interno. Em empresa familiar ou equipe enxuta, deixar isso por escrito evita que todos assumam que outra pessoa já cuidou da pendência.
Passo 11: Monitore cada vencimento após o acordo
Fechar o acordo não encerra o risco. O acompanhamento das parcelas, da baixa no sistema e da retirada de restrições é o que confirma se o plano realmente funcionou. Reserve um controle semanal para conferir se houve pagamento, compensação e atualização do status, especialmente nos primeiros meses. É comum a parcela ser paga corretamente e a baixa demorar, o que exige protocolo, contato com o credor ou conferência extra no portal.
Use alertas automáticos para não perder prazo
Google Agenda, Trello, Asana e até o calendário do celular resolvem bem quando configurados com lembrete antecipado e responsável definido. Marque o vencimento da parcela, o prazo de conferência da baixa e a data de revisão mensal do mapa de pendências. Na regularização de débitos, o pós-acordo é onde muitos negócios voltam a errar por excesso de confiança. Um lembrete dois ou três dias antes do vencimento costuma ser mais útil do que um aviso no próprio dia.
Passo 12: Transforme a correção em rotina preventiva
O objetivo final não é apenas sair da urgência atual, mas impedir que a empresa repita o mesmo ciclo em poucos meses. Revise calendário fiscal, processo de emissão de guias, conferência de caixa e comunicação com a contabilidade para detectar falhas estruturais. Quando a gestão aprende com a pendência resolvida, a regularização de débitos deixa de ser remendo e passa a virar melhoria operacional.
Crie uma rotina mensal de revisão financeira e fiscal
Separe um dia fixo do mês para verificar impostos correntes, parcelamentos, notificações, fluxo de caixa e documentos pendentes. Essa reunião pode durar pouco, desde que tenha checklist objetivo e responsáveis claros. O resultado mais valioso não é só evitar multa futura, mas ganhar previsibilidade para crescer sem ser surpreendido por débitos que estavam se formando em silêncio. Em operações pequenas, uma revisão de 30 a 40 minutos com financeiro e contabilidade já costuma revelar atraso de guia, divergência de cadastro ou obrigação acessória esquecida.
Quer regularizar débitos sem cair em acordo errado? Nós da Líder SC levantamos todas as suas pendências em um mapa único, conferimos origem e valores, simulamos parcelamentos e formalizamos o que for mais seguro para MEIs e pequenas empresas de Santa Catarina, com suporte contábil fiscal e trabalhista. Me chama no WhatsApp (48) 3028-9099 e a gente organiza seu próximo passo.